Mejor seguro de vida para autónomos: coberturas y capital recomendado


 Enlace copiado
El mejor seguro de vida para un autónomo es el que protege económicamente a su familia ante el fallecimiento y ofrece las coberturas que necesita según su situación, como la Invalidez Permanente Absoluta (IPA), con un capital adaptado a sus deudas, ingresos y necesidades familiares.
Además, si tus ingresos dependen directamente de que puedas trabajar cada día, conviene valorar por separado una protección frente a la incapacidad temporal. En esta guía te explicamos qué coberturas revisar, cómo estimar el capital que puedes necesitar y en qué debes fijarte para comparar seguros de vida si trabajas por cuenta propia.
Resumen: ¿qué debe tener un buen seguro de vida para autónomos?
Si eres autónomo, antes de elegir un seguro de vida conviene revisar estos seis aspectos:
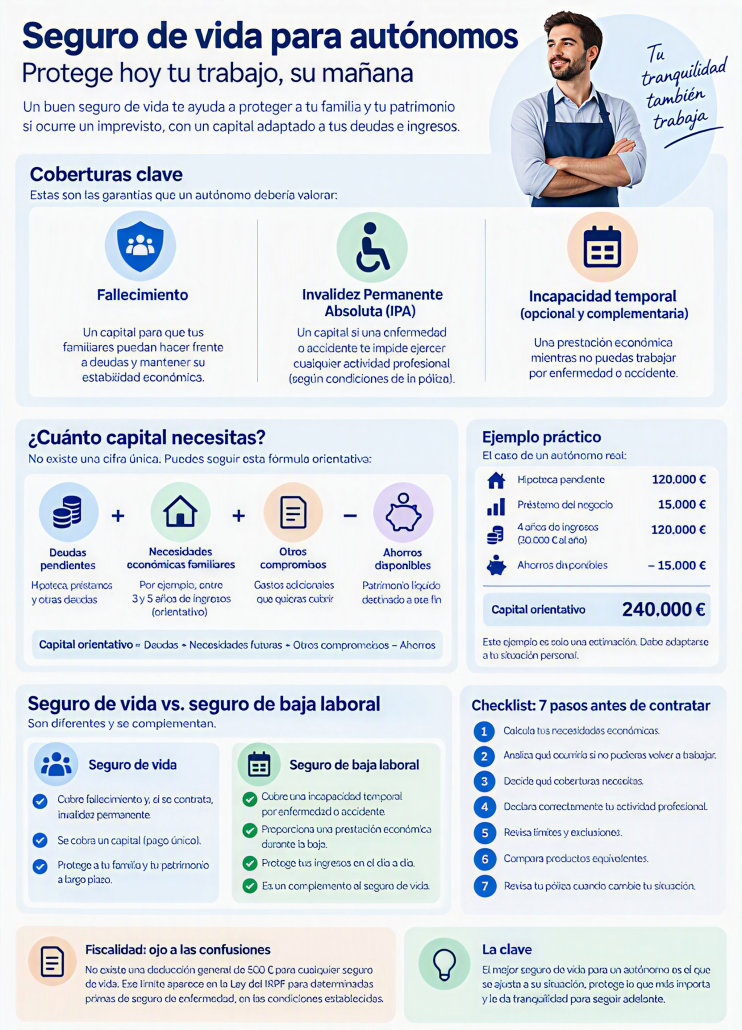
- Fallecimiento: permite establecer un capital destinado a proteger económicamente a los beneficiarios de la póliza.
- Invalidez Permanente Absoluta (IPA): puede ser especialmente relevante cuando tus ingresos dependen directamente de tu capacidad para trabajar.
- Capital asegurado: debería estar relacionado con tus deudas, las necesidades económicas de las personas que dependen de ti y los recursos con los que ya cuentas.
- Actividad profesional: declara correctamente tu profesión y las características relevantes de tu actividad durante la contratación.
- Incapacidad temporal: si no poder trabajar durante un tiempo comprometería tus ingresos, valora una cobertura específica de baja laboral además del seguro de vida.
- Condiciones y exclusiones: no compares únicamente precios. Comprueba exactamente qué cubre cada póliza y en qué circunstancias.
En pocas palabras: no existe un único seguro de vida que sea el mejor para todos los autónomos. La mejor opción es la que responde a tus riesgos y necesidades económicas reales y ofrece unas condiciones adecuadas a tu situación.
¿Por qué un autónomo puede necesitar un seguro de vida?
Para muchas personas que trabajan por cuenta propia, la capacidad de generar ingresos está directamente relacionada con su capacidad para seguir desarrollando su actividad.
Si tienes una hipoteca, préstamos, hijos u otras personas que dependen económicamente de ti, un fallecimiento o una incapacidad permanente pueden afectar tanto a la economía familiar como a las obligaciones financieras que hayas asumido.
Un seguro de vida puede proporcionar un capital económico cuando se produce alguna de las contingencias contempladas en la póliza.
Por eso, para elegir un seguro de vida si eres autónomo no conviene fijarse únicamente en el precio. También debes analizar qué riesgos cubre, cuánto capital garantiza, durante cuánto tiempo mantiene las garantías y cuáles son sus exclusiones.
¿Qué coberturas debe valorar un autónomo?
Cobertura por fallecimiento
La cobertura de fallecimiento es una de las principales garantías de un seguro de vida riesgo.
Su finalidad es proporcionar a los beneficiarios el capital establecido en la póliza cuando se produce el fallecimiento cubierto. Ese dinero puede servir, por ejemplo, para afrontar una hipoteca u otras obligaciones económicas o para ayudar a mantener la estabilidad económica familiar.
Invalidez Permanente Absoluta (IPA)
Para un trabajador por cuenta propia también puede ser especialmente importante analizar la cobertura de Invalidez Permanente Absoluta (IPA).
Una incapacidad permanente puede provocar una pérdida importante de ingresos. Aunque existe protección pública, la prestación correspondiente depende de las circunstancias y requisitos aplicables a cada persona. Por ello, conviene analizar cuál sería tu situación económica y familiar si no pudieras volver a desarrollar una actividad profesional.
En la cobertura de Invalidez Permanente Absoluta publicada por Aegon, se garantiza el capital asegurado ante una IPA por enfermedad o accidente cuando se cumplen las condiciones establecidas. Esta situación debe estar reconocida oficialmente por la Seguridad Social.
Consulta más información sobre la cobertura de Invalidez Permanente Absoluta.
Otras coberturas y servicios
Dependiendo del producto, pueden existir garantías y servicios adicionales. No debes presuponer que todos los seguros de vida incluyen las mismas prestaciones.
Por eso, cuando compares opciones, comprueba las coberturas concretas del producto, los capitales correspondientes a cada garantía, sus límites y sus exclusiones.
El seguro de vida y tu profesión: ¿influye ser autónomo?
El riesgo asociado a la actividad profesional puede variar significativamente. No presenta necesariamente las mismas circunstancias profesionales un instalador que trabaja físicamente en diferentes ubicaciones que un diseñador web que desempeña su actividad desde un despacho.
Por eso es importante declarar correctamente tu profesión y responder de forma completa y veraz a la información solicitada durante la contratación.
También debes comprobar las exclusiones y condiciones del seguro. Algunas pólizas pueden contemplar exclusiones relacionadas con determinadas actividades, deportes de riesgo u otras circunstancias especificadas contractualmente.
En la información pública de la cobertura de IPA de Aegon, por ejemplo, se recogen diversas exclusiones que deben revisarse antes de contratar, entre ellas determinados deportes o actividades de riesgo y enfermedades o accidentes y sus secuelas conocidos y no declarados antes de la fecha de efecto, además de otros supuestos.
¿Cuánto capital necesita un autónomo en su seguro de vida?
No existe una cantidad de capital asegurado válida para todos los autónomos. La cifra adecuada depende, entre otros factores, de tus deudas, las necesidades económicas de las personas que dependen de ti y los recursos de los que ya dispones.
Elegir 50.000 €, 100.000 € o cualquier otra cifra simplemente porque sea habitual puede dar lugar a una protección que no se corresponda con tus necesidades reales.
Para realizar una primera estimación puedes analizar cuatro elementos:
- Hipoteca y otras deudas personales: calcula qué saldo quieres dejar cubierto.
- Préstamos u obligaciones relacionadas con tu actividad: incorpora aquellas obligaciones que puedan afectar a tu familia o patrimonio y que quieras contemplar.
- Necesidades económicas futuras: estima cuánto dinero necesitarían durante un periodo determinado las personas que dependen económicamente de ti.
- Otros compromisos: incorpora los gastos futuros relevantes que quieras proteger.
Posteriormente puedes restar los ahorros y recursos líquidos que hayas decidido destinar específicamente a esas necesidades.
Capital orientativo = deudas que quieres cubrir + necesidades económicas futuras + otros compromisos – recursos líquidos destinados a este objetivo.
Para calcular las necesidades futuras puedes determinar cuántos años de tu aportación al hogar quieres contemplar. Elegir tres, cuatro, cinco años u otro periodo es una decisión de planificación personal y no constituye una regla legal, actuarial ni aseguradora universal.
Ejemplo de cálculo del seguro de vida de un autónomo
Veamos el caso ficticio de Carlos, un autónomo de 38 años que tiene un negocio de distribución.
- Hipoteca pendiente: 120.000 €.
- Préstamo relacionado con su actividad: 15.000 €.
- Aportación neta anual al hogar: 30.000 €.
- Ahorros destinados a protección familiar: 15.000 €.
Carlos quiere contemplar sus 135.000 € de deuda y dejar, además, un importe equivalente a cuatro años de su aportación actual al hogar.
135.000 € + (30.000 € × 4) – 15.000 € = 240.000 €
Con estas hipótesis, 240.000 € sería su necesidad económica orientativa.
Esto no significa que Carlos deba contratar necesariamente un seguro con ese capital. El cálculo sirve como punto de partida para valorar sus necesidades y contrastarlas posteriormente con las coberturas, condiciones y capitales que pueda contratar.
Ejemplo meramente orientativo. No constituye asesoramiento financiero ni una recomendación personalizada de contratación.
Checklist para calcular el capital que puedes necesitar
Antes de solicitar un precio, responde a estas preguntas:
- ¿Cuánto queda pendiente de mi hipoteca?
- ¿Tengo préstamos personales u otras deudas que quiero cubrir?
- ¿Existen obligaciones económicas de mi actividad que podrían repercutir en mi familia o patrimonio?
- ¿Cuántas personas dependen económicamente de mis ingresos?
- ¿Qué parte de los gastos familiares pago actualmente?
- ¿Durante cuánto tiempo quiero contemplar esa aportación?
- ¿Qué ahorros líquidos dedicaría mi familia a estas necesidades?
- ¿Dispongo ya de otros seguros o mecanismos de protección?
Responder a estas cuestiones te permite comparar seguros partiendo primero de la necesidad económica que quieres proteger y no únicamente de la prima.
¿A quién designar como beneficiario del seguro de vida?
El beneficiario es la persona o personas designadas para recibir la prestación establecida en el seguro cuando se produce la contingencia correspondiente.
Pueden designarse, por ejemplo, el cónyuge, los hijos u otras personas, teniendo en cuenta las condiciones contractuales y la normativa aplicable.
Lo importante es que la designación de beneficiarios sea clara y esté actualizada.
Un matrimonio, un divorcio, el nacimiento de hijos u otro cambio importante de la situación familiar son buenos momentos para comprobar quién figura como beneficiario en tus seguros.
Si tienes socios, una empresa familiar o una estructura societaria, pueden existir necesidades de protección adicionales. En estos casos, la configuración del seguro puede tener consecuencias jurídicas, fiscales y sucesorias, por lo que es recomendable analizarla de forma específica con asesoramiento profesional.
Seguro de vida o seguro de baja laboral: ¿qué necesita un autónomo?
El seguro de vida y el seguro de baja laboral responden a necesidades diferentes y pueden ser complementarios.
| Aspecto | Seguro de Vida | Seguro de Baja Laboral |
| Necesidad principal | Proteger frente a contingencias cubiertas de carácter estructural, como el fallecimiento y, si se contrata, determinadas situaciones de invalidez. | Ayudar a proteger los ingresos durante una incapacidad temporal cubierta. |
| Situación | Fallecimiento o garantías adicionales contempladas en el contrato. | Enfermedad o accidente temporal contemplados en el seguro. |
| Objetivo económico | Proporcionar el capital correspondiente a la garantía contratada. | Compensar, de acuerdo con las condiciones del seguro, una pérdida temporal de ingresos. |
| ¿Pueden complementarse? | Sí. Una protección no sustituye necesariamente a la otra. | |
¿Para qué sirve un seguro de vida?
Su finalidad es proporcionar el capital establecido cuando tiene lugar alguna de las contingencias incluidas en la póliza, como puede ser el fallecimiento o, si se ha contratado, una determinada cobertura de invalidez permanente.
Responde, por tanto, a necesidades económicas importantes o de largo plazo.
¿Para qué sirve un seguro de baja laboral?
Una protección de incapacidad temporal busca proporcionar una prestación, de acuerdo con las condiciones contratadas, cuando una enfermedad o accidente cubiertos te impiden desarrollar temporalmente tu actividad.
Esto puede ser especialmente relevante para un trabajador por cuenta propia cuyos ingresos dependen directamente de los días que puede trabajar.
Por tanto, tener seguro de vida no significa necesariamente estar protegido frente a una baja temporal, ni contar con una protección por incapacidad temporal sustituye al seguro de vida.
💙 Puedes consultar las soluciones de seguros para autónomos de Aegon.
¿Qué diferencia hay entre incapacidad permanente total e incapacidad permanente absoluta?
No son conceptos equivalentes. Existen diferentes grados de incapacidad permanente, por lo que al comparar seguros debes comprobar exactamente qué situación contempla cada cobertura.
La Incapacidad Permanente Absoluta hace referencia a un grado distinto de la incapacidad permanente total. Además, la definición y requisitos de la garantía de un seguro deben comprobarse siempre en las condiciones del producto correspondiente.
En la cobertura de Invalidez Permanente Absoluta de Aegon, esta se describe como una situación de carácter permanente para el desarrollo de cualquier actividad profesional y debe estar reconocida oficialmente por la Seguridad Social, de acuerdo con las condiciones aplicables.
Al comparar seguros de vida con cobertura de invalidez, comprueba:
- qué grado o situación cubre exactamente;
- qué capital corresponde a esa garantía;
- qué requisitos existen para recibir la prestación;
- qué exclusiones son aplicables;
- hasta qué edad permanece la cobertura;
- y qué establece el condicionado del seguro.
¿Qué ofrece el seguro de vida de Aegon?
Aegon dispone de diferentes seguros y coberturas de vida, por lo que las garantías deben comprobarse siempre en el producto específico que estés valorando.
Por ejemplo, Aegon Extra Vida contempla actualmente el fallecimiento por cualquier causa, la Invalidez Permanente Absoluta y una cobertura adicional por fallecimiento por accidente, además de determinados servicios adicionales de acuerdo con las condiciones del producto.
En la cobertura publicada de Invalidez Permanente Absoluta de Aegon se contempla el capital asegurado ante una IPA por enfermedad o accidente cuando se cumplen los requisitos previstos.
Si eres autónomo, lo importante no es únicamente disponer de muchas coberturas, sino comprobar que las que contrates respondan realmente a tus riesgos y necesidades económicas.
¿Se puede desgravar un seguro de vida siendo autónomo?
No existe una deducción general de 500 € aplicable a cualquier seguro de vida únicamente por ser autónomo.
Este punto es importante porque se suele confundir la fiscalidad del seguro de vida con la del seguro de enfermedad.
La Ley 35/2006 del IRPF establece, para la determinación del rendimiento neto en estimación directa, la consideración como gasto deducible de determinadas primas de seguro de enfermedad satisfechas por el contribuyente en la parte correspondiente a su propia cobertura y a la de su cónyuge e hijos menores de 25 años que convivan con él.
El límite máximo establecido por la norma es de 500 € anuales por cada una de esas personas o 1.500 € por cada una de ellas cuando tenga discapacidad.
Esos límites corresponden al supuesto de seguro de enfermedad definido por la normativa y, por tanto, no deben trasladarse automáticamente a cualquier seguro de vida.
Los seguros de vida pueden tener tratamientos fiscales específicos en determinadas situaciones. Por eso, antes de considerar una prima como gasto deducible de tu actividad debes comprobar qué producto has contratado, su finalidad y las circunstancias fiscales de tu caso.
Esta información fiscal tiene carácter general y no sustituye el asesoramiento fiscal individualizado.
¿Cuánto cuesta un seguro de vida para autónomos?
No existe un precio único de un seguro de vida para autónomos. La prima depende del capital y las coberturas solicitadas, de las características de la persona asegurada y de los criterios de valoración del riesgo establecidos para la contratación.
Por este motivo, comparar únicamente la prima mensual o anual puede llevarte a enfrentar productos que no ofrecen la misma protección.
Una comparación más útil consiste en seguir este orden:
- Calcula la necesidad económica que quieres proteger.
- Define las coberturas que quieres contratar.
- Facilita correctamente la información requerida durante la contratación.
- Comprueba los capitales, límites y exclusiones.
- Compara precios entre alternativas con niveles de protección equivalentes.
El objetivo no debería ser encontrar simplemente el seguro de vida para autónomos más barato, sino una relación adecuada entre protección, condiciones y precio para tus circunstancias.
Cómo elegir el mejor seguro de vida para autónomos paso a paso
1. Calcula tus necesidades económicas
Empieza por las obligaciones que quieres proteger, las personas que dependen de tus ingresos y los recursos económicos que ya tienes disponibles.
2. Analiza qué ocurriría con tu familia si fallecieras
Calcula qué obligaciones seguirían existiendo y qué ingresos dejarían de entrar en el hogar. Esto te ayudará a determinar qué función quieres que cumpla el capital asegurado.
3. Valora qué ocurriría si no pudieras volver a trabajar
Si tus ingresos dependen principalmente de tu actividad personal, analiza también el impacto económico que tendría una incapacidad permanente y la protección de la que dispondrías.
4. Separa los riesgos temporales de los permanentes
Una baja durante un periodo limitado y una incapacidad permanente plantean problemas económicos diferentes. Valora cada riesgo por separado y comprueba qué producto está diseñado para responder a cada uno.
5. Comprueba exactamente qué cubre el seguro
Revisa como mínimo:
- fallecimiento;
- coberturas de invalidez, si están incluidas;
- capital correspondiente a cada cobertura;
- garantías y servicios adicionales;
- límites;
- exclusiones;
- edad y duración de las garantías;
- y condiciones de contratación.
6. Declara correctamente tu profesión
Describe tu actividad de acuerdo con la información que solicite la aseguradora y proporciona de forma completa los datos requeridos para la valoración del riesgo.
7. Lee las exclusiones antes de contratar
Entender qué no cubre una póliza puede ser tan importante como saber qué cubre. Consulta las condiciones del seguro y resuelve cualquier duda relacionada con tu actividad o circunstancias personales antes de contratar.
8. No compares únicamente precios
Una prima inferior no supone necesariamente una alternativa mejor si el capital, las coberturas o las condiciones también son diferentes.
9. Revisa periódicamente tus necesidades
Tu necesidad de protección puede cambiar a lo largo del tiempo.
Amortizar una parte significativa de tu hipoteca, aumentar tus ahorros, tener hijos, asumir un nuevo préstamo o experimentar cambios relevantes en tus ingresos son situaciones en las que puede ser conveniente volver a analizar el capital y las coberturas que necesitas.
Errores que debes evitar al elegir un seguro de vida si eres autónomo
- Elegir el capital de forma arbitraria sin calcular previamente tus necesidades económicas.
- Comparar solo la prima sin comprobar coberturas, capitales y exclusiones.
- Confundir incapacidad temporal con incapacidad permanente.
- No revisar la definición de invalidez incluida en la póliza.
- No actualizar los beneficiarios después de cambios familiares importantes.
- No revisar el seguro cuando cambia tu situación financiera.
- Dar por hecho ventajas fiscales sin comprobar qué tratamiento corresponde realmente al producto contratado.
Entonces, ¿cuál es el mejor seguro de vida para un autónomo?
El mejor seguro de vida para un autónomo es el que proporciona una protección acorde con sus necesidades económicas, familiares y profesionales, con un capital suficiente para el objetivo definido y unas coberturas y condiciones adecuadas a su situación.
No existe una póliza universalmente mejor para todos los trabajadores por cuenta propia. Un autónomo con hijos, una hipoteca elevada y pocos ahorros tendrá necesidades muy diferentes de otro sin deudas ni personas económicamente dependientes.
Antes de elegir:
- calcula las obligaciones económicas que quieres proteger;
- estima las necesidades de las personas que dependen de tus ingresos;
- valora coberturas como fallecimiento e Invalidez Permanente Absoluta;
- comprueba límites y exclusiones;
- analiza si una baja temporal también supondría un problema económico;
- y compara precios únicamente entre alternativas que respondan a necesidades similares.
Así, en lugar de preguntarte únicamente “¿cuánto cuesta el seguro?”, podrás responder primero a la cuestión que realmente importa: “¿qué protección necesitarían mi familia y mi economía si yo ya no pudiera generar estos ingresos?”.
Preguntas frecuentes sobre el seguro de vida para autónomos
¿Es obligatorio que un autónomo tenga un seguro de vida?
No, con carácter general ser autónomo no implica por sí mismo la obligación de contratar un seguro de vida. Sin embargo, puede ser una protección a valorar si tienes una hipoteca u otras deudas, personas que dependen económicamente de ti o unos ingresos familiares estrechamente vinculados a tu actividad profesional.
¿Qué capital debería contratar un autónomo en su seguro de vida?
No existe una cantidad de capital asegurado válida para todos los autónomos. Como orientación, puedes sumar las deudas que quieras cubrir y las necesidades económicas futuras que quieras proteger, y restar los recursos líquidos que vayas a destinar a ese mismo fin. El resultado es una estimación de tu necesidad económica, no una recomendación personalizada de contratación.
¿Un seguro de vida para autónomos cubre una baja laboral?
No necesariamente, ya que el seguro de vida y el seguro de baja laboral responden a necesidades diferentes. Si quieres disponer de protección económica cuando una enfermedad o accidente te impidan trabajar temporalmente, debes comprobar que cuentas con una cobertura específica de incapacidad temporal y revisar sus condiciones.
¿Qué significa IPA en un seguro de vida?
IPA son las siglas de Invalidez Permanente Absoluta. Al comparar un seguro de vida que incluya esta garantía, es importante comprobar cómo define la póliza esta situación, qué capital asegurado corresponde, cuáles son los requisitos para acceder a la prestación y qué exclusiones se aplican.
¿Es deducible el seguro de vida de un autónomo?
No existe una deducción general de 500 € aplicable a cualquier seguro de vida simplemente por ser autónomo. La Ley del IRPF establece expresamente límites de 500 € por persona o 1.500 € por cada persona con discapacidad para determinadas primas de seguro de enfermedad, cuando se cumplen los requisitos previstos en la normativa. El tratamiento fiscal de un seguro de vida dependerá del producto y del supuesto concreto.
¿El seguro de vida y el seguro de incapacidad temporal son compatibles?
Sí, pueden ser complementarios porque protegen frente a necesidades diferentes. El seguro de vida puede cubrir contingencias previstas en la póliza como el fallecimiento o determinadas situaciones de invalidez, mientras que una protección de incapacidad temporal busca ayudar a compensar la pérdida temporal de ingresos de acuerdo con las condiciones contratadas.
Fuentes y referencias
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas.
- Seguridad Social: información sobre incapacidad permanente.
- Aegon España: cobertura de Invalidez Permanente Absoluta.
- Aegon España: Aegon Extra Vida.
- Aegon España: seguros para autónomos.
Contenido informativo. Las coberturas y condiciones de los seguros dependen del producto contratado y de sus condiciones particulares y generales. La información fiscal contenida en esta guía es de carácter general y no sustituye el asesoramiento profesional individualizado.