Seguro de vida: la guía definitiva para proteger a tu familia y planificar tu futuro


 Enlace copiado
Contratar un seguro de vida no es un trámite más; es el pilar de tu tranquilidad financiera. Sin embargo, en torno a este producto suelen surgir dudas debido a los tecnicismos del sector y a las diferentes opciones que ofrece el mercado, ya sea a través de aseguradoras independientes o de entidades bancarias.
Si estás aquí, probablemente no buscas una definición de diccionario. Quieres saber qué cubre de verdad tu póliza de vida, cómo gestionar correctamente tu seguro vinculado a la hipoteca y qué función real cumple este dinero si las cosas se tuercen. En esta guía te lo explicamos todo de forma clara, rigurosa y con la normativa vigente en la mano.
¿Qué es un seguro de vida y cómo funciona?
En términos sencillos, un seguro de vida es un contrato de protección financiera. Su objetivo es garantizar que, si el asegurado fallece o sufre una invalidez grave, las personas que él elija no queden desamparadas económicamente. A cambio de esta tranquilidad, tú pagas una cantidad periódica (llamada prima) y la aseguradora se compromete a entregar una suma de dinero fija (el capital asegurado) si ocurre el imprevisto.
Para entender cómo funciona un seguro de vida en el día a día, es fundamental conocer a las tres figuras clave que intervienen en la póliza, las cuales no tienen por qué ser la misma persona:
- Tomador: eres tú, quien firma el contrato, gestiona la póliza y paga los recibos mensuales o anuales.
- Asegurado: la persona cuya vida o salud se protege. Toda la tarifa y el riesgo de la póliza se calculan en función de su edad y estado de salud. Si le ocurre algo a él, se activa el seguro.
- Beneficiario: quienes reciben la indemnización económica de la aseguradora. Un detalle crucial: puedes cambiarlos las veces que quieras a lo largo de tu vida enviando un escrito a la compañía o directamente a través de tu testamento. No tienen por qué coincidir con tus herederos legales obligatorios.
¿Cuándo es necesario contratar un seguro de vida?
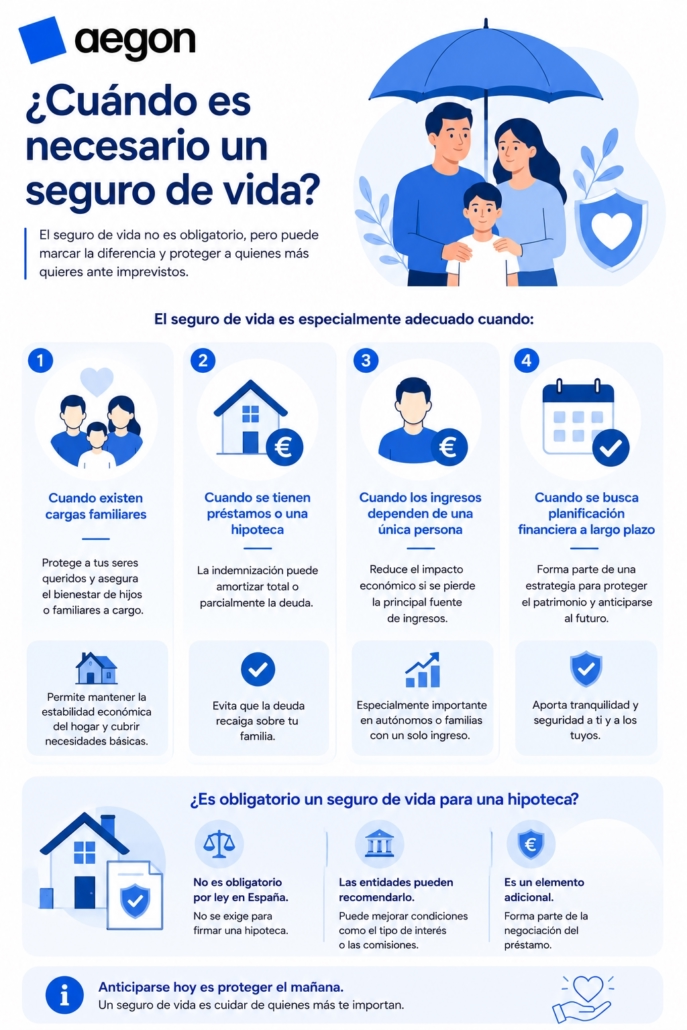
Un seguro de vida es totalmente necesario en el mismo momento en que tus ingresos mensuales sostienen la estabilidad de otras personas o cubren compromisos financieros a largo plazo. Aunque no es un producto obligatorio por ley, su contratación se convierte en una prioridad en situaciones muy concretas donde una pérdida económica repentina desestabilizaría el hogar.
Si analizamos las necesidades principales de las familias en España, este producto cumple una función crítica en tres escenarios específicos:
- Cuando existen cargas familiares o personas dependientes: si tienes hijos menores de edad o familiares a tu cargo que dependen directamente de tu salario para su día a día, la indemnización actúa como un sustituto de tu sueldo para garantizar su alimentación, vivienda y bienestar.
- Cuando se tienen deudas compartidas o una hipoteca: en España las deudas pendientes se heredan. Contratar una póliza asegura que, si faltas, el capital se destinará a liquidar los préstamos personales, tarjetas o créditos pendientes, evitando que esa carga económica recaiga sobre tu pareja o tus hijos.
- Cuando los ingresos del hogar dependen de una sola persona: en las familias donde hay un único sustento económico principal (o en el caso de trabajadores autónomos con coberturas públicas muy limitadas), el seguro de vida es el único mecanismo que bloquea una situación de vulnerabilidad financiera inmediata si el motor económico de la casa sufre un percance grave.
- Cuando se busca garantizar el futuro educativo: permite blindar una cantidad de dinero destinada exclusivamente a que tus hijos puedan continuar sus estudios obligatorios, acceder a la formación universitaria o cubrir sus metas académicas sin que la falta de capital sea un impedimento.
¿Qué función cumple un seguro de vida cuando existen cargas económicas o familiares?
Si analizamos los datos de rendimiento en España, esta es la principal preocupación de los hogares. La respuesta corta es que un seguro de vida es una inyección de liquidez inmediata cuando la fuente de ingresos principal desaparece. Cuando ocurre una desgracia, los gastos no se detienen, pero los ingresos sí.
Una póliza bien calculada actúa en tres frentes críticos que salvan la economía familiar:
- Bloquea la herencia de deudas: en España, las deudas se heredan. Si falleces con un préstamo personal o tarjetas de crédito pendientes, esa carga pasa a tus hijos o pareja. El seguro de vida limpia esas cuentas de golpe.
- Mantiene el nivel de vida del hogar: el impacto económico de una pérdida tarda entre 3 y 5 años en estabilizarse. El capital asegurado cubre la transición de la vivienda, la alimentación y las facturas básicas.
- Garantiza el futuro educativo: permite que tus hijos continúen sus estudios, vayan a la universidad o cubran su formación sin que la falta de capital interrumpa sus metas.
Lo que cubre (y lo que no) tu póliza de vida
No todos los seguros de vida son iguales. Al diseñar tu protección, debes enfocarlo en dos coberturas que marcan la diferencia:
1. Fallecimiento por cualquier causa (La base)
Ya sea por una enfermedad común, una patología grave o un accidente de cualquier tipo (laboral, doméstico o de tráfico), la aseguradora entrega el capital íntegro a tus beneficiarios.
💙 La honestidad en el cuestionario médico obligatorio es sagrada. Según el Artículo 10 de la Ley de Contrato de Seguro, si ocultas una patología previa o mientes sobre si eres fumador para pagar menos, la aseguradora podría impugnar la póliza y tu familia no cobraría nada.
2. Invalidez Permanente Absoluta (La cobertura para ti)
La mayoría de la gente piensa que el seguro de vida es “para cuando ya no estés”. Error. Si sufres un accidente o enfermedad que te impida volver a ejercer cualquier profesión de por vida, el dinero te lo ingresan a ti. Esta garantía es vital si eres el sustento principal de la casa o trabajador autónomo.
Tu seguro de vida vinculado a la hipoteca: Conoce tus opciones y derechos
Es muy habitual que, al formalizar un préstamo hipotecario, la entidad financiera nos plantee la contratación de un seguro de vida. Esta es una práctica habitual y lógica, ya que ambas partes buscan garantizar que la deuda quede cubierta ante cualquier imprevisto grave.
No obstante, es importante conocer el marco legal en España. La Ley 5/2019 de Contratos de Crédito Inmobiliario introdujo mayor transparencia en este proceso, regulando las ventas vinculadas. Esto significa que, aunque el banco puede ofrecerte bonificaciones en el tipo de interés si contratas su póliza (lo que se conoce como productos combinados), tienes pleno derecho a analizar el mercado y presentar una póliza alternativa de una aseguradora externa si consideras que se adapta mejor a tus necesidades.
¿Cómo se calcula el precio de un seguro de vida?
Los motores de búsqueda y las herramientas de análisis financiero sintetizan el coste de tu prima en base a cuatro variables de riesgo muy claras:
- Edad del asegurado: el riesgo estadístico sube con los años. El tramo entre los 35 y los 45 años es el momento óptimo para contratar tarifas estables. Ejemplo práctico: contratar a los 30 años puede costar menos de 10€ al mes; a los 50 años la prima se puede triplicar para el mismo capital.
- Capital contratado: a mayor colchón económico solicites para tu familia (por ejemplo, cubrir una hipoteca de 150.000 €), mayor será la prima. Ejemplo práctico: para una hipoteca media en España (150.000€), el capital se calcula para amortizar la deuda pendiente año a año.
- Estilo de vida y salud: fumar, sufrir obesidad o tener antecedentes médicos diagnosticados elevan el riesgo. Ejemplo práctico: las personas fumadoras pueden tener un recargo (sobreprima) de entre el 20% y el 50% según la compañía.
- Profesión y aficiones: trabajos de alto riesgo (seguridad, construcción) o deportes extremos conllevan recargos. Ejemplo práctico: un administrativo tendrá la tarifa base; un bombero o buceador profesional requerirá una declaración especial.
Preguntas frecuentes sobre el seguro de vida
¿Qué es un seguro de vida?
El seguro de vida es un contrato mediante el cual una aseguradora garantiza el pago de un capital. Este importe se entrega a los beneficiarios en caso de fallecimiento o incapacidad del asegurado, según lo establecido en la póliza.
¿Qué cubre un seguro de vida?
Cubre principalmente el fallecimiento del asegurado. En muchos casos también incluye la invalidez permanente y otras coberturas complementarias en función del seguro contratado.
¿Es obligatorio contratar un seguro de vida?
No, no es obligatorio en España. Sin embargo, puede ser recomendable cuando existen responsabilidades económicas o personas a cargo.
¿Quién recibe el dinero de un seguro de vida?
Lo reciben los beneficiarios designados en la póliza. Estas personas son elegidas por el tomador del seguro y no tienen por qué coincidir con los herederos legales.
¿Cuánto cuesta un seguro de vida?
El precio depende de varios factores. Entre ellos, la edad, el estado de salud, el capital asegurado y las coberturas contratadas.
¿Cuándo es recomendable contratar un seguro de vida?
Es recomendable cuando existen cargas familiares o deudas. Permite garantizar la estabilidad económica en caso de imprevistos como el fallecimiento o la incapacidad.